Հոկտեմբերի 1-ին Կառավարությունը հաստատել է 2027 թվականի պետական բյուջեի նախագիծը և այն ուղարկել Ազգային ժողով [1]։ Նախատեսված ցուցանիշներն աննախադեպ են. եկամուտները կազմում են 3,604 միլիարդ դրամ, ծախսերը՝ 4,072 միլիարդ դրամ, իսկ պակասուրդը՝ 468 միլիարդ դրամ։ Նախագիծը հանրային քննարկման փուլում է մինչև հոկտեմբերի վերջ [2]։ Պայմանավորված այս հանգամանքով՝ ստեղծվում են նախադրյալներ Կառավարության ծրագրի մանրամասն ուսումնասիրության համար մինչև դրա՝ օրենք դառնալը։ Սույն վերլուծությունում դիտարկվում են հենց այս դրույթները։ Բյուջեի ծավալների նպատակահարմարության քննարկման փոխարեն՝ առաջադրվում են երեք հիմնական հարցադրումներ. ուր են ուղղվում լրացուցիչ միջոցները, ինչ նպատակով են դրանք օգտագործվում և դրանց ո՞ր մասն է փաստացի ծախսվելու։
Ուր են ուղղվում լրացուցիչ միջոցները
2026 թվականի բյուջեի մասին օրենքի համեմատությամբ՝ ծախսերն աճել են շուրջ 444 միլիարդ դրամով կամ 12%-ով։ Այս զգալի ծավալի միջոցները, սակայն, համաչափորեն չեն բաշխվում. դրանց գերակշիռ մասը հատկացվում է չորս նախարարությունների։
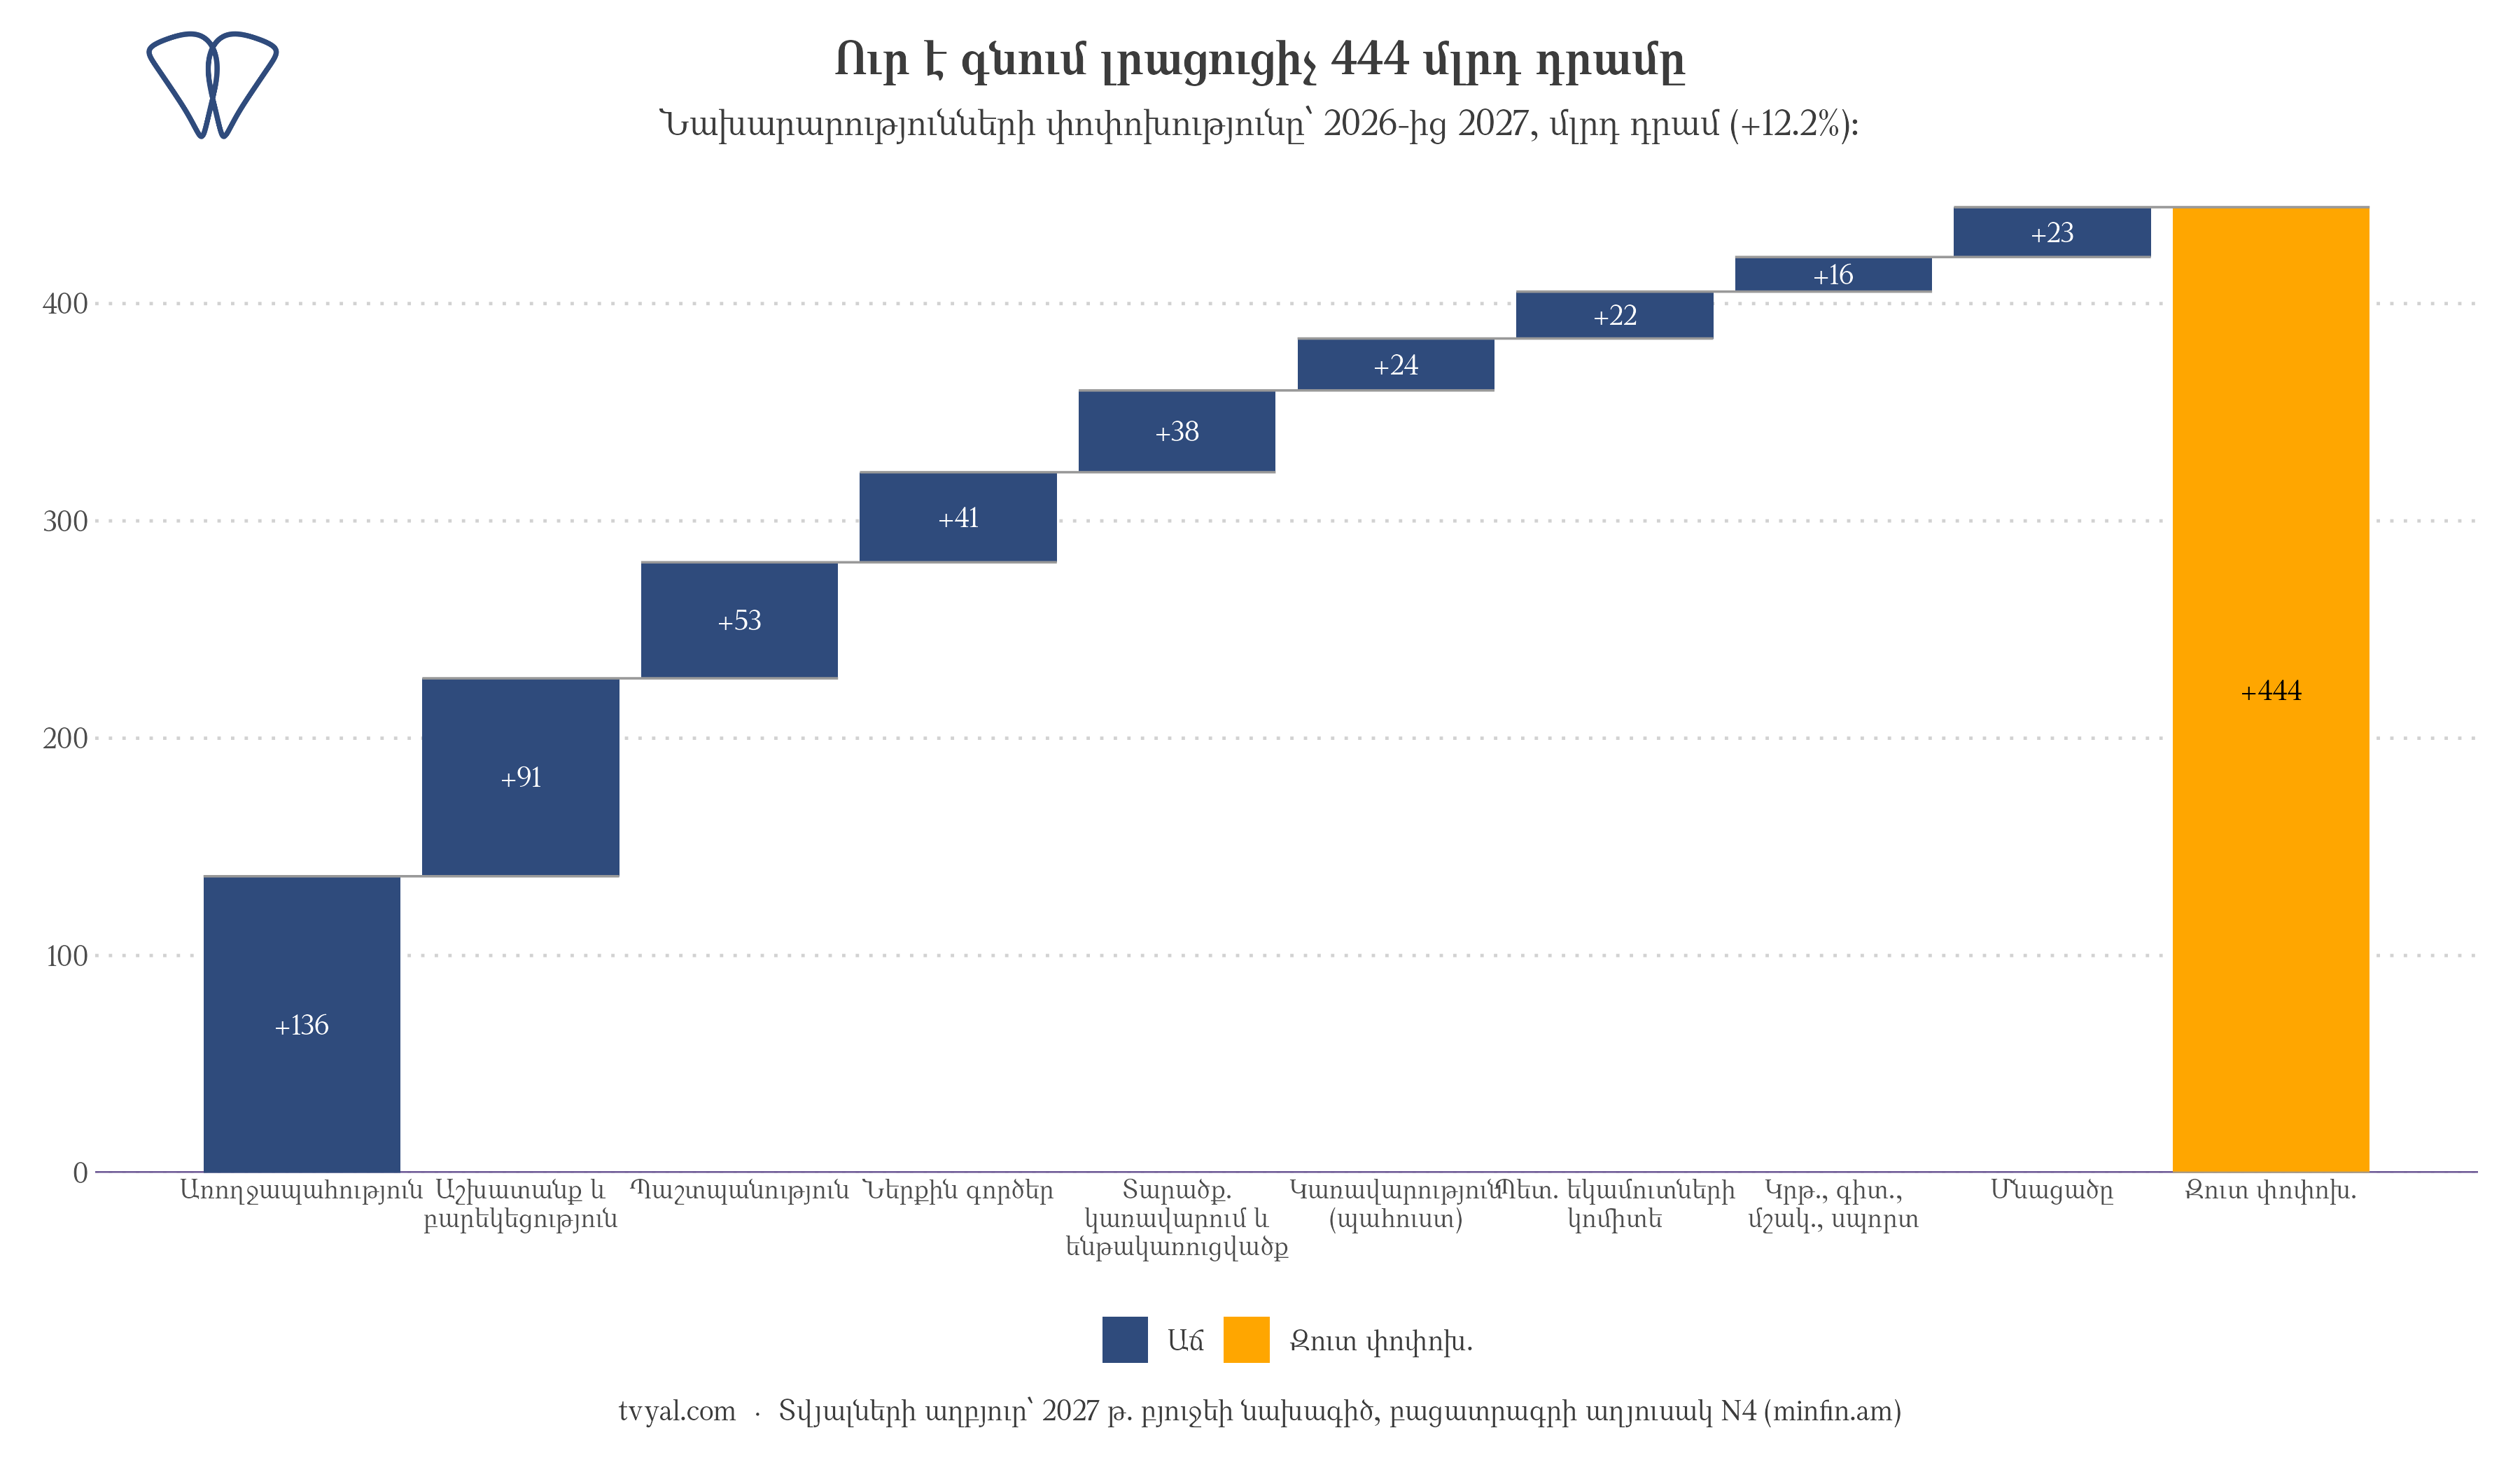
Ամենամեծ մասնաբաժինը՝ 136 միլիարդ դրամ, հատկացվում է առողջապահության ոլորտին։ Աշխատանքի և սոցիալական հարցերի նախարարության ֆինանսավորումն ավելանում է 91 միլիարդ դրամով, պաշտպանության ոլորտինը՝ 54 միլիարդով, իսկ ներքին գործերի նախարարությանը՝ 41 միլիարդ դրամով։ Մնացյալ նախարարություններին բաժին է ընկնում հավելյալ ծախսերի շատ ավելի փոքր մասը։ Ըստ էության, գալիք տարվա ծախսերի աճի ավելի քան կեսն ուղղվում է երկու հիմնական ոլորտների՝ սոցիալական պաշտպանությանը և անվտանգությանը։ Հետևաբար, բյուջեն ոչ թե համաչափորեն բաշխում է միջոցները, այլ կրում է խիստ կենտրոնացված բնույթ։
Բյուջեի ծախսային ուղղությունները
Միջոցների ըստ նախարարությունների բաշխվածությամբ ուրվագծվում են ֆինանսավորման հասցեատերերը, իսկ տնտեսական բնույթի դասակարգմամբ հստակեցվում է ծախսերի բուն նպատակը։
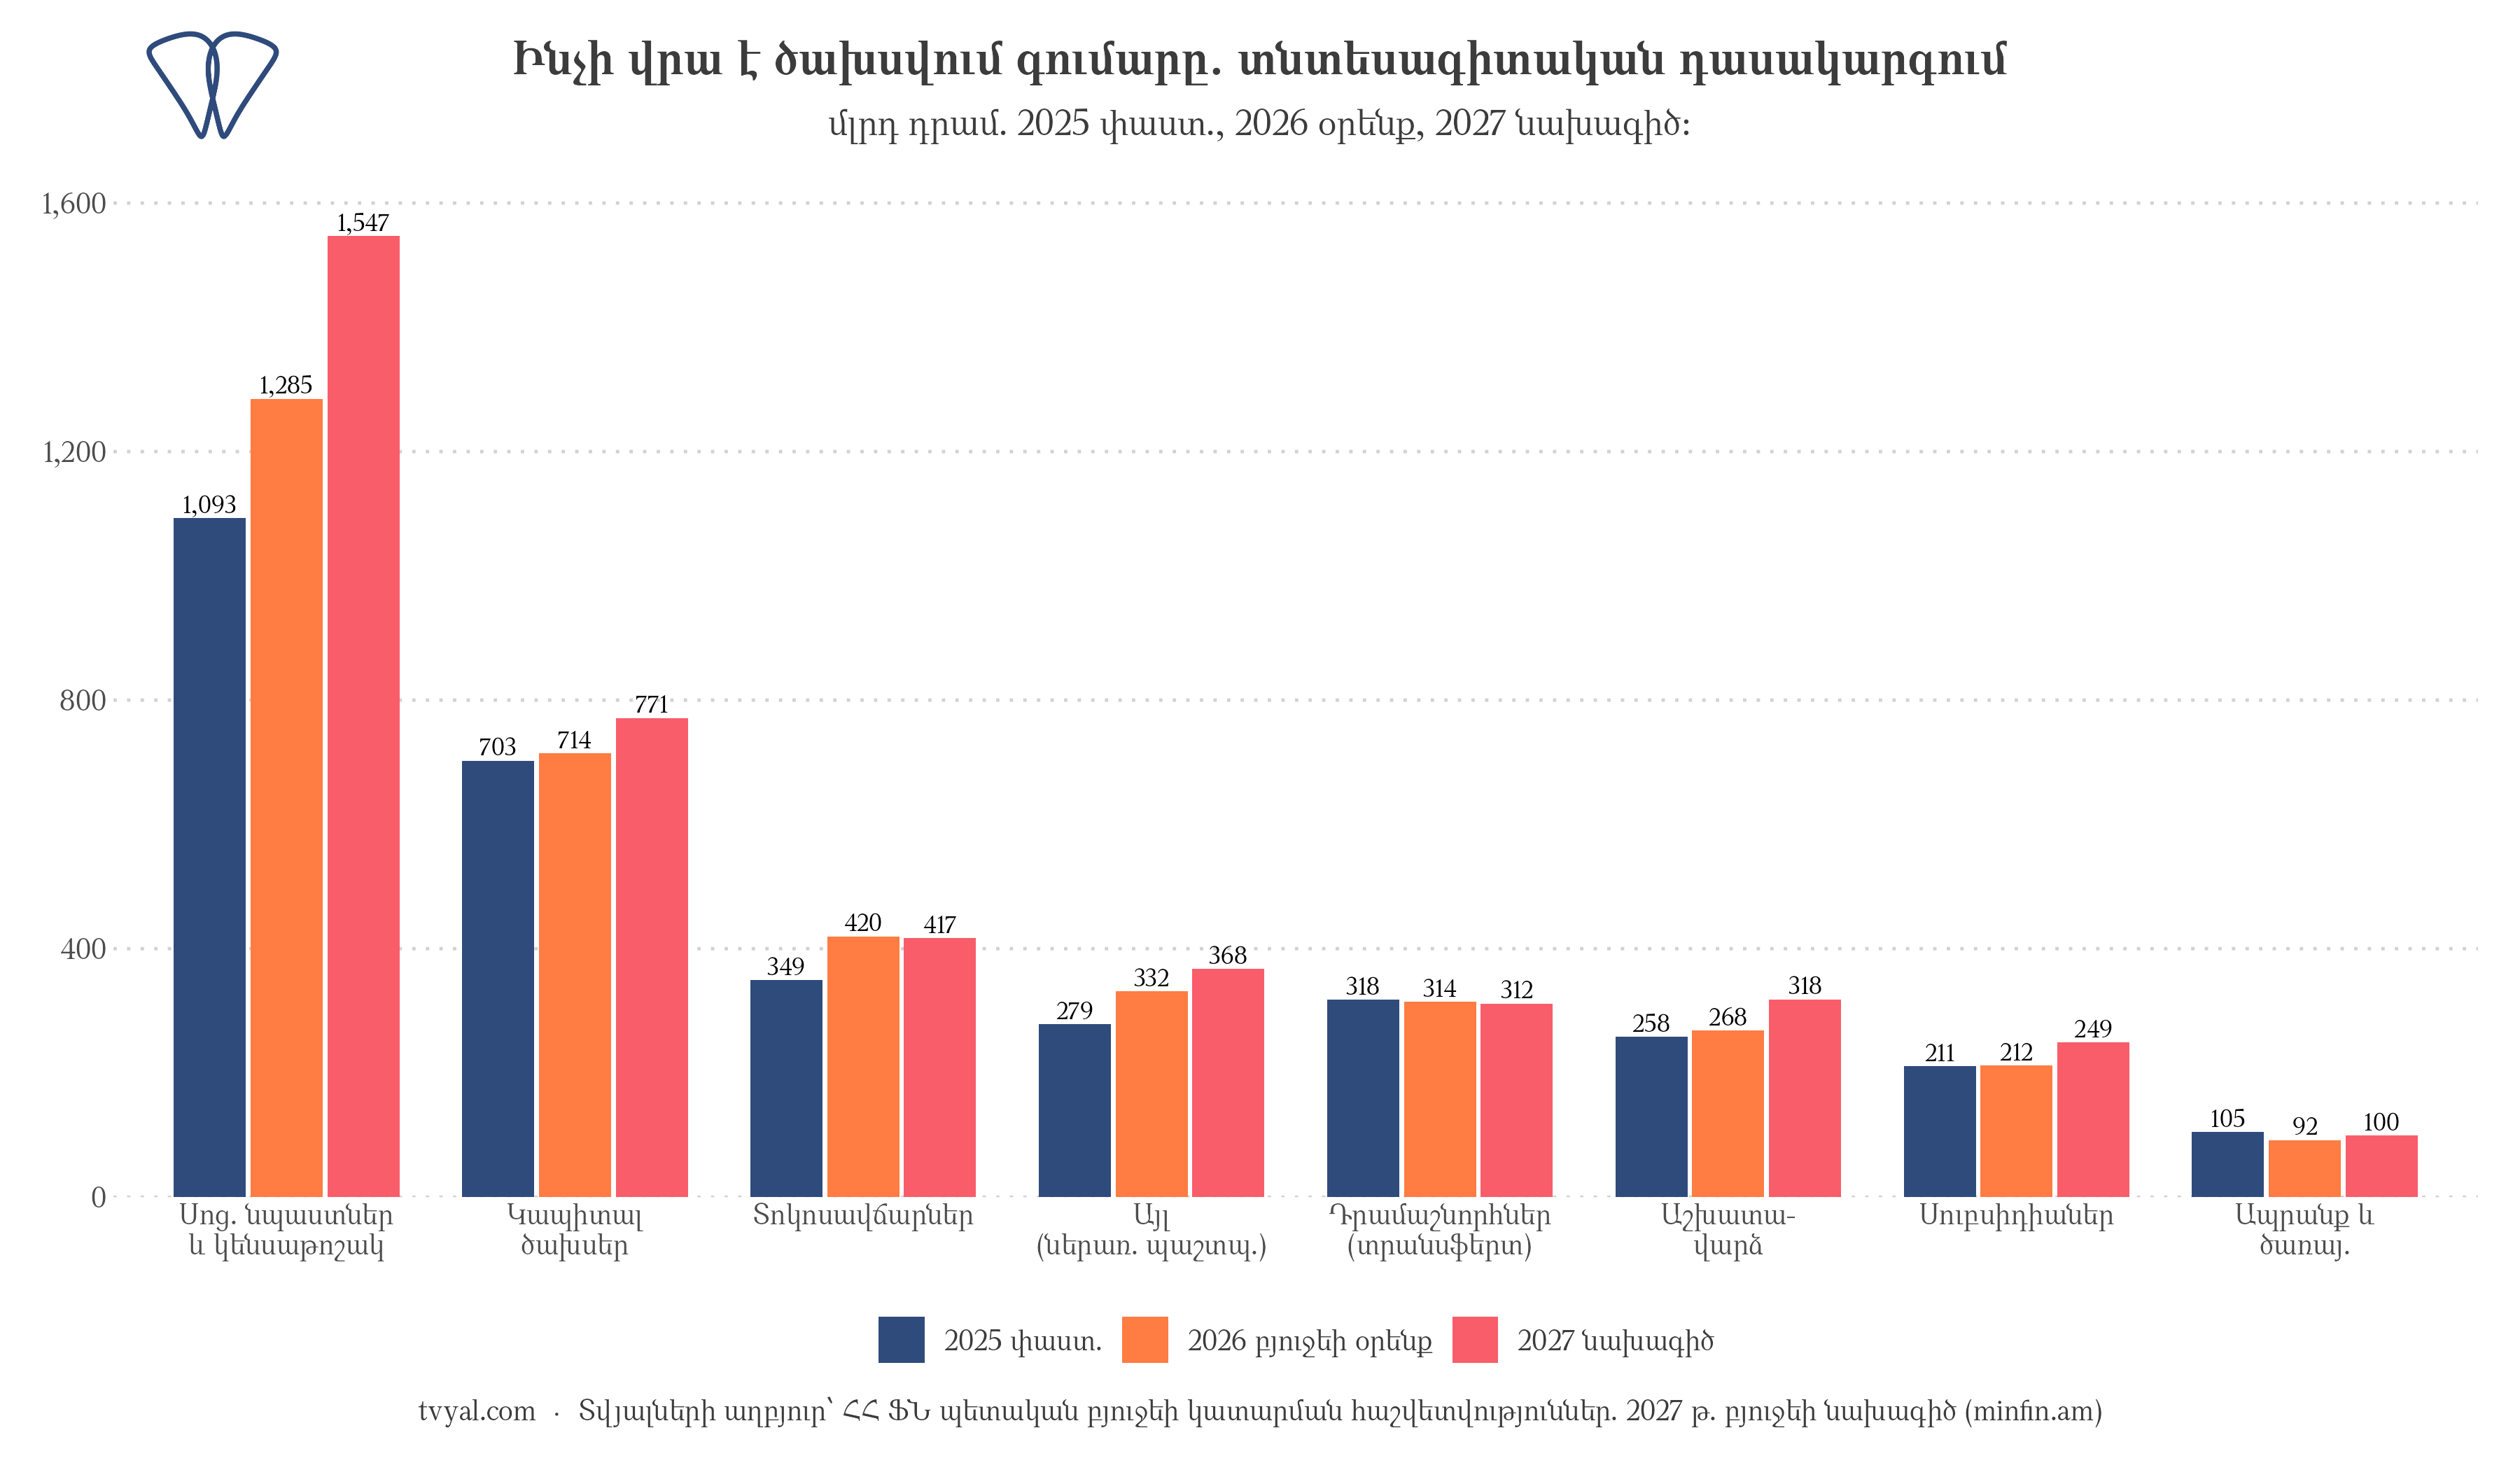
Սոցիալական նպաստները և կենսաթոշակները կազմում են ամենամեծ ծավալը՝ նախագծով կազմելով 1,547 միլիարդ դրամ, ինչը մոտ է ընդհանուր ծախսերի երկու հինգերորդին։ Կապիտալ ծախսերը, որոնք ուղղվում են ճանապարհների, դպրոցների կառուցմանը և ոռոգման համակարգերին, երկրորդ խոշորագույն բաղադրիչն են՝ 771 միլիարդ դրամով։ Պետական պարտքի դիմաց վճարվող տոկոսավճարները ներկայումս զբաղեցնում են երրորդ տեղը՝ հասնելով 417 միլիարդ դրամի։ Այս ցուցանիշն արդեն իսկ գերազանցել է սուբսիդիաների, դրամաշնորհների և պետական հատվածի աշխատավարձերի ծավալները։ Այս ուղղությունն առավել հանգամանալից կուսումնասիրվի սույն վերլուծության վերջում, քանի որ դրա դինամիկան տարբերվում է մյուսներից։
Ֆինանսավորման աճ և նվազում ունեցող ոլորտները
Պետական բյուջեի կազմումը նաև առաջնահերթությունների սահմանման գործընթաց է, ինչն արտացոլվում է առանձին ծրագրերի մակարդակով։ Ստորև ներկայացվում են այն հիմնական ուղղությունները, որոնց ֆինանսավորումն առավելագույնս աճել կամ ընդհակառակը՝ կրճատվել է։
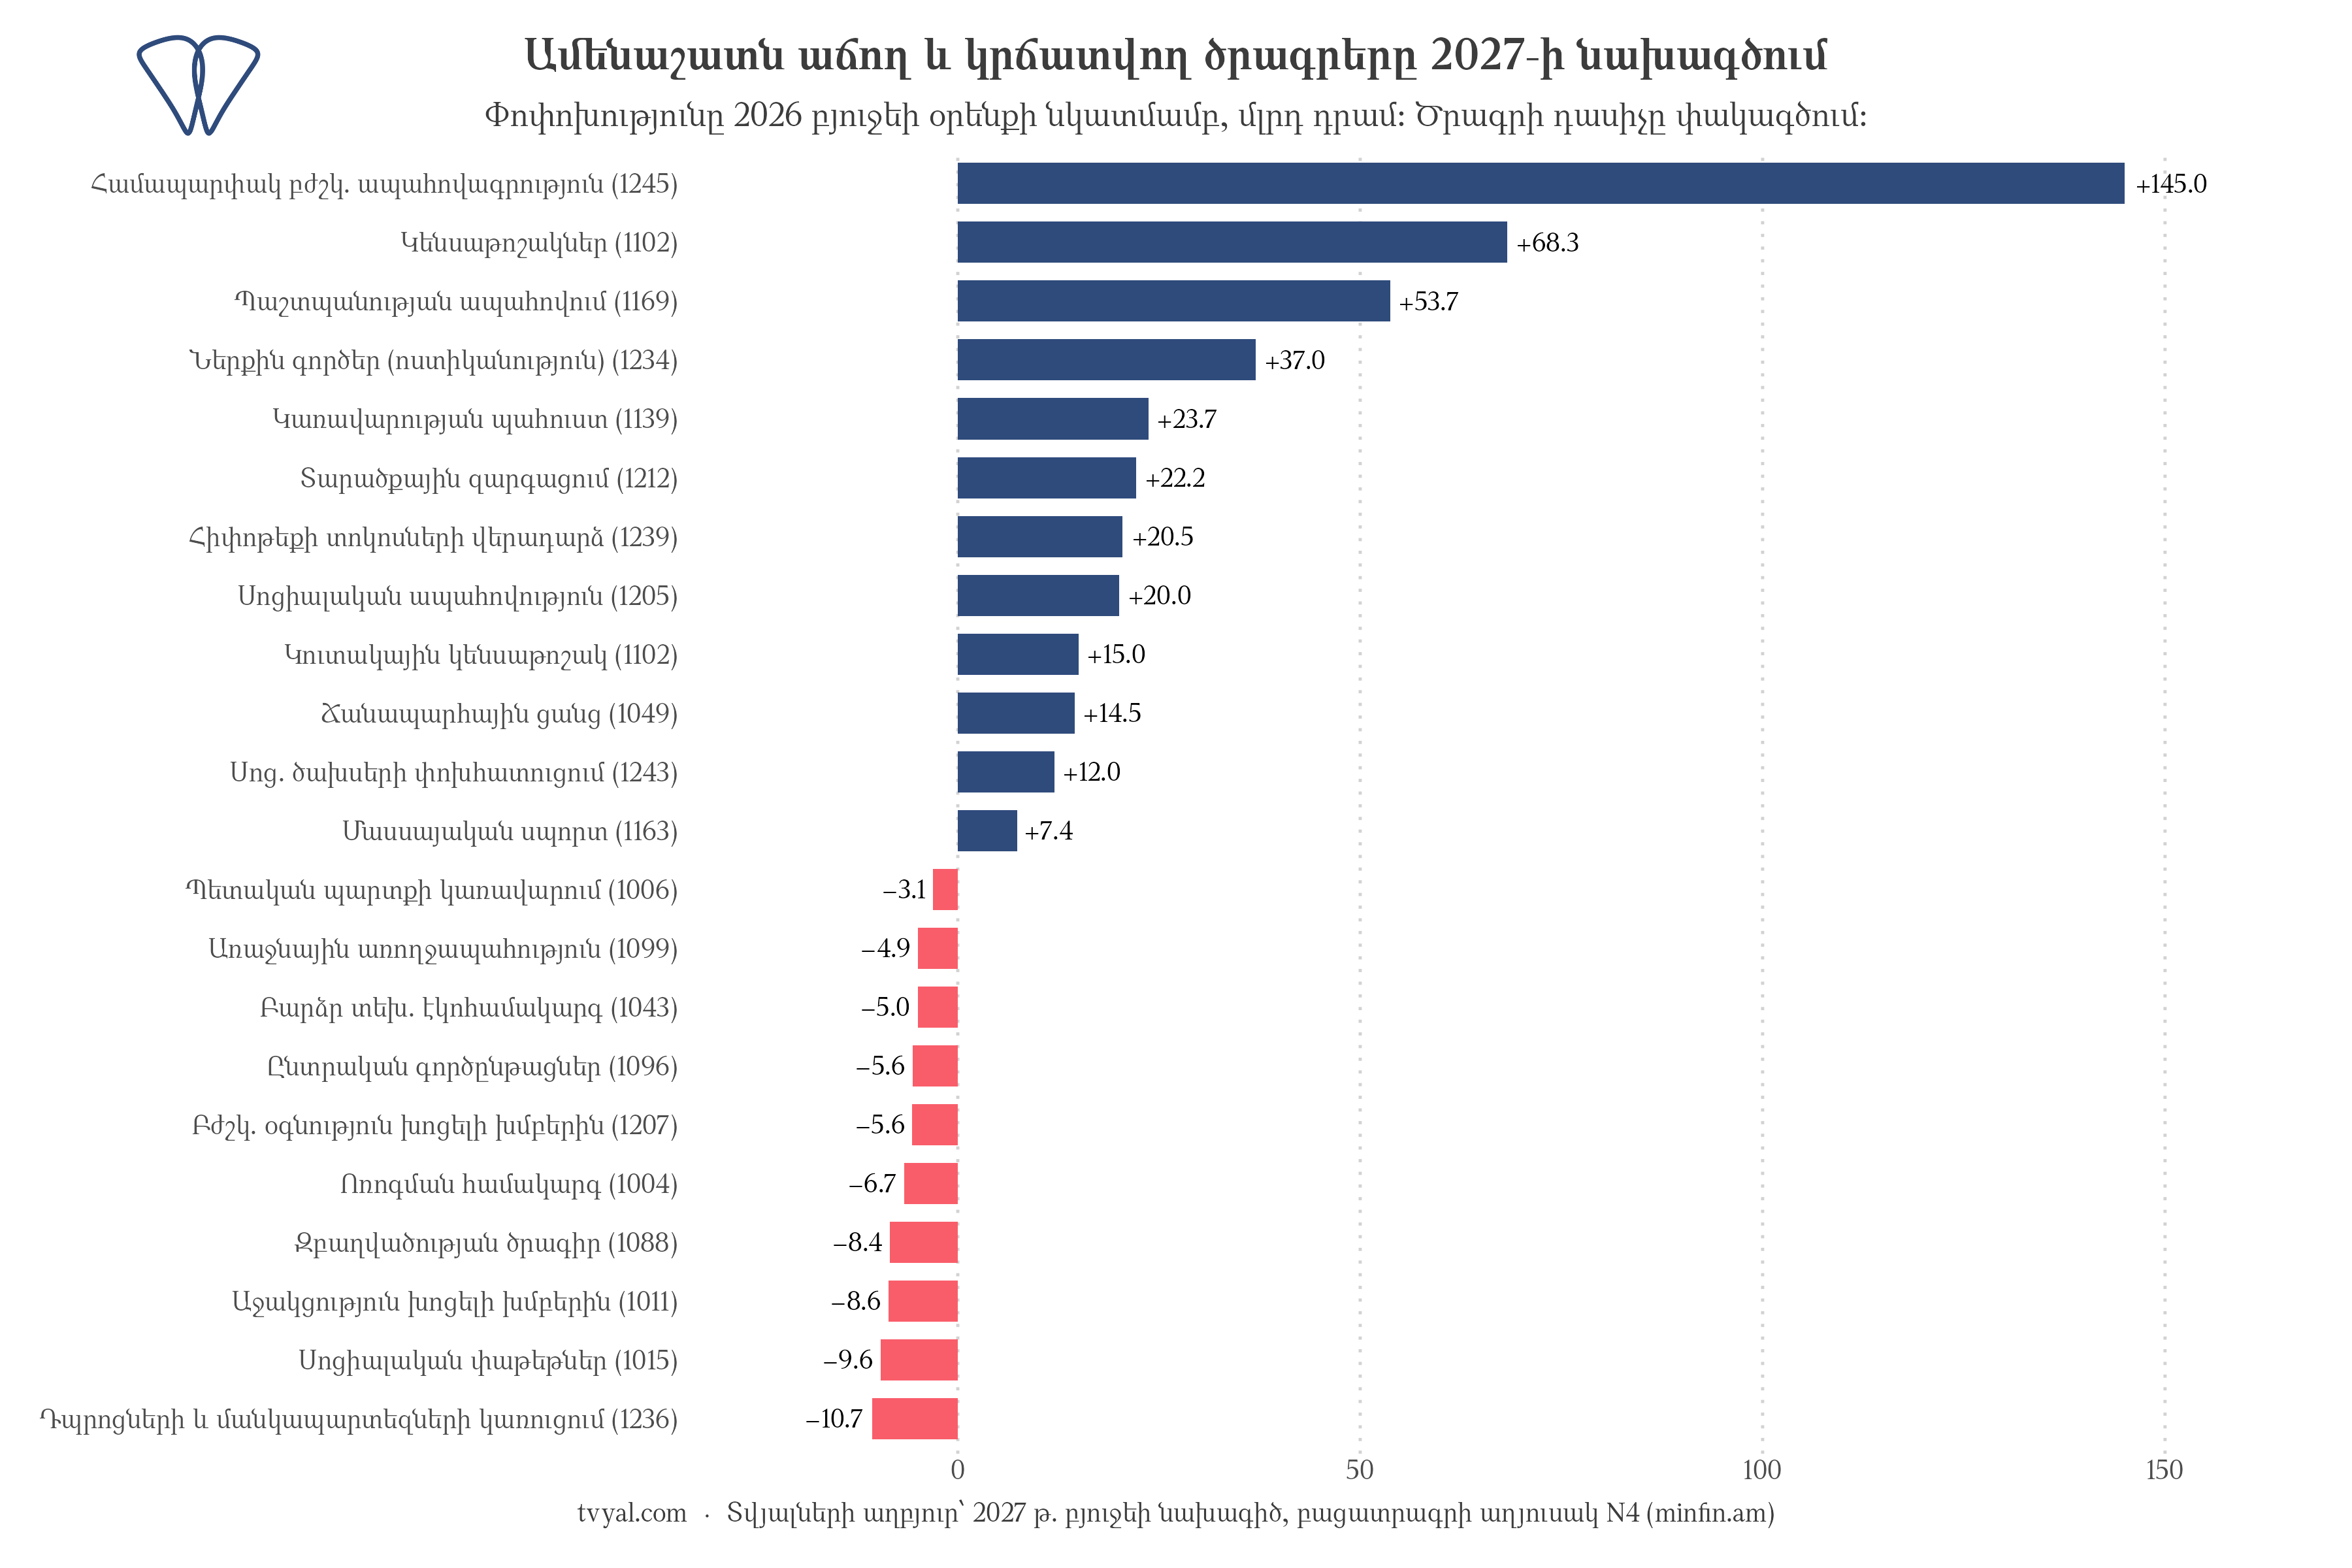
Նոր ստանձնած պարտավորություններից խոշորագույնը համապարփակ առողջապահական ապահովագրության համակարգն է։ 2025 թվականին այս ծրագրի բյուջեն գրեթե զրոյական էր, 2026 թվականի օրենքով այն աճեց մինչև 131 միլիարդ դրամ, իսկ 2027 թվականի նախագծով հասնում է 276 միլիարդ դրամի։ Համակարգն ամբողջությամբ պետք է գործարկվի հաջորդ տարի՝ ապահովելով պետության կողմից ֆինանսավորվող բուժօգնություն ցածր եկամուտ ունեցողների, ինքնազբաղվածների և խոցելի խմբերի համար [3]։ Առողջապահության նախարարության բյուջեի աճը գրեթե ամբողջությամբ պայմանավորված է այս մեկ ծրագրով։ Պետական կենսաթոշակների ծավալն ավելանում է 68 միլիարդ դրամով, իսկ պաշտպանության ծախսերը՝ 54 միլիարդով։
Պաշտպանության ոլորտին հատկացվող միջոցների դինամիկան պահանջում է առանձին դիտարկում, քանի որ այն շեղվում է վերջին տասնամյակում ռազմական ծախսերի շարունակական աճի տրամաբանությունից։ Թեև 614 միլիարդ դրամ ցուցանիշը ենթադրում է որոշակի աճ, այնուամենայնիվ, այն զիջում է 2025 թվականի փաստացի ծախսերին, որոնք կազմել են շուրջ 675 միլիարդ դրամ։ Ռազմական ծախսերի կտրուկ ընդլայնումը կասեցվել է։ Բյուջեի նախագիծը կազմվել է 2025 թվականի օգոստոսի Վաշինգտոնյան հռչակագրից հետո [4], ինչն ուղղակիորեն արտացոլվում է ֆինանսական ցուցանիշներում։
Մյուս կողմից, ծախսերը որոշ ուղղություններով նվազել են։ Դպրոցների և մանկապարտեզների կառուցման ֆինանսավորումը պակասել է 11 միլիարդ դրամով, պետական ծառայողների սոցիալական փաթեթներինը՝ 10 միլիարդով, խոցելի խմբերին տրամադրվող աջակցությանը՝ 9 միլիարդով, իսկ զբաղվածության ծրագրերինը՝ 8 միլիարդ դրամով։ Կրճատումների զգալի մասը բաժին է ընկնում միանվագ կամ կապիտալ ծախսերին, մինչդեռ աճը վերաբերում է ամենամյա պարբերականություն ենթադրող պարտավորություններին։ Նման պարտավորությունների վերանայումը շատ ավելի բարդ է, քան միանվագ ծախսերի կրճատումը, և դա ավելի մեծ նշանակություն ունի, քան առանձին թվային ցուցանիշները։
Նախատեսված և փաստացի կատարված ծախսեր
Պետական բյուջեն ծրագրային փաստաթուղթ է, և նախատեսված ցուցանիշները միշտ չէ, որ ամբողջությամբ իրագործվում են։ Հայաստանի Հանրապետությունում եկամուտների հավաքագրման կամ աշխատավարձերի ու կենսաթոշակների վճարման գործընթացում խոչընդոտներ հիմնականում չեն առաջանում։ Համակարգային խնդիրները կենտրոնացած են կապիտալ շինարարության և ենթակառուցվածքների զարգացման ոլորտում։ Վերջին տասնվեց տարիների ընթացքում Կառավարությունը կապիտալ ծախսերի բյուջեն միջինում կատարել է 86%-ով։ Եկամուտների հավաքագրումը յուրաքանչյուր տարի կատարվում է պլանավորված ծավալով կամ գերազանցում է այն, իսկ ընթացիկ ծախսերի կատարողականը մոտ է 100%-ին։ Թերակատարումները հիմնականում դիտվում են կապիտալ ծախսերի մասով. առանձին տարիների այդ ցուցանիշը նվազել է անգամ 60%-ից։ Օրենսդիր մարմնի կողմից ճանապարհների և դպրոցների համար նախատեսված ֆինանսական միջոցները հաճախ չեն ուղղվում ըստ նշանակության և արդյունքում վերադարձվում են պետական գանձապետարան։
Սա լոկ անցյալի դրսևորում չէ։ 2026 թվականի առաջին կիսամյակի բյուջեի կատարողականն ամփոփվել է 67 միլիարդ դրամ հավելուրդով, մինչդեռ նախատեսված էր 342 միլիարդ դրամի պակասուրդ։ Ընդհանուր ծախսերի կատարողականը տվյալ ժամանակահատվածի համար կազմել է 83% [5]։ Եկամուտներն ապահովվել են պատշաճ մակարդակով։ Ծախսերը, մասնավորապես՝ կապիտալ ծախսերը, թերակատարվել են։ 2027 թվականի նախագծով պլանավորվում է աննախադեպ ծավալի՝ 771 միլիարդ դրամի կապիտալ ծախս։ Ենթակառուցվածքների փաստացի կառուցումը և բյուջեով դրանց հաստատումը տարբեր հարցեր են։ Վիճակագրական տվյալների ուսումնասիրությունից պարզ է դառնում, որ այս երկու ցուցանիշների միջև առկա է էական խզում։
Բյուջեի մասին օրենքով սահմանվում են ֆինանսական միջոցները։ Ծախսերի կատարողականով է որոշվում՝ արդյոք տվյալ ճանապարհը կամ դպրոցը փաստացիորեն կառուցվում է, թե ոչ։ Տասնվեց տարի շարունակ այս երկու ցուցանիշների միջև նկատվող անհամապատասխանությունը հիմնականում պայմանավորված է եղել ենթակառուցվածքային կապիտալ նախագծերով, այլ ոչ թե պարբերական ընթացիկ վճարումներով։
Շարունակաբար աճող ծախսային հոդվածը
Դիտարկելով տոկոսավճարների դինամիկան՝ հարկ է ընդգծել, որ բյուջեի խոշոր հոդվածների շարքում սա միակն է, որը շարունակաբար աճում է՝ անկախ գործադիր իշխանության փոփոխությունից կամ սահմանված առաջնահերթություններից։ Այն քաղաքական ընտրության արդյունք չէ, այլ արդեն իսկ ստանձնած պետական պարտքի սպասարկման արժեքն է։2018 թվականին պետությունը տոկոսավճարների գծով հատկացրել է 139 միլիարդ դրամ։ 2025 թվականին այդ ցուցանիշը հասել է 349 միլիարդ դրամի։ 2027 թվականի նախագծով նախատեսվում է 417 միլիարդ դրամ, իսկ Կառավարության միջնաժամկետ ծախսային ծրագրով ակնկալվում է մինչև 2029 թվականը այն հասցնել 490 միլիարդ դրամի։ Այս ժամանակահատվածում տոկոսավճարներն աճել են ավելի արագ տեմպերով, քան ընդհանուր պետական բյուջեն։ Գործընթացի տնտեսական տրամաբանությունը պարզ է. պարտքի սպասարկումը սկսում է կլանել համախառն եկամտի ավելի մեծ մասնաբաժին ոչ թե նոր փոխառությունների ներգրավման, այլ նախկինում կուտակված վարկային պարտավորությունների շարունակական սպասարկման հետևանքով։
Պարտքի ներգրավման գործընթացը չի դադարել։ Գալիք տարվա պակասուրդը ծածկելու նպատակով Կառավարությունը պլանավորում է ներգրավել 281 միլիարդ դրամ արտաքին և 188 միլիարդ դրամ ներքին աղբյուրներից։ Արտաքին ֆինանսավորման մի մասը բյուջետային աջակցության վարկ է, որն ուղղվում է դեֆիցիտի ֆինանսավորմանը, այլ ոչ թե կոնկրետ ծրագրերի իրագործմանը։ Որպես օրինակ կարևորվում է հունիսին ՕՊԵԿ-ի հիմնադրամի հետ ստորագրված 80 միլիոն եվրո արժողությամբ վարկային համաձայնագիրը, որը ներգրավվել է պակասուրդի ծածկման նպատակով և ենթակա է մարման մինչև 2044 թվականը [6]։ Այս պարտքի ծավալն ու արժութային կառուցվածքն ուսումնասիրվել են նախորդ վերլուծությունում, իսկ դրա սպասարկման արժեքն ու մարման ժամանակացույցը կքննարկվեն առանձին հրապարակմամբ։ Այստեղ կարևորն այն է, որ սպասարկման ծախսերն արդեն իսկ ներառված են բյուջեում և շարունակում են աճել։
Կառավարությունը զուգահեռաբար ավելացնում է ինչպես ընթացիկ պարբերական ծախսերը, այնպես էլ պարտքի սպասարկման բեռը։ Արդյունքում, ներկայիս պարտավորությունները վերածվում են ապագայի մշտական ծախսերի։ Կառավարության հրապարակած պաշտոնական տվյալներով ուղղակիորեն հաստատվում են այս միտումները։ Թեև ներկայումս իրավիճակը կառավարելի է, սակայն համակարգի հետագա կայունությունը մեծապես պայմանավորվելու է հենց տոկոսավճարների դինամիկայով։
Սա առանցքային մակրոտնտեսական ցուցանիշ է։ 2010 թվականին պետության հավաքագրած յուրաքանչյուր հարյուր դրամից շուրջ չորսն ուղղվել է տոկոսավճարներին։ 2025 թվականին այդ ցուցանիշը հասել է տասներկուսի։ 2027 թվականի նախագծով այն պահպանվում է տասներկուսի սահմաններում, ինչը վերջին տարիների ընթացքում աճի դադարեցման առաջին դեպքն է։ Այդուհանդերձ, արդյոք այս կայունությունը կպահպանվի, թե ցուցանիշը կվերսկսի աճել համաձայն միջնաժամկետ ծախսային ծրագրի կանխատեսումների, ավելի օբյեկտիվորեն կվկայի բյուջեի մակրոտնտեսական կայունության մասին, քան միայն ընդհանուր ծավալային ցուցանիշները։